

Cobertura en vivo de Dario Moyano para Punto Multimedios.
La Cámara baja provincial dio media sanción a un paquete de iniciativas que busca regular las cobranzas abusivas, mejorar la información al tomar créditos y crear mecanismos para reestructurar deudas. Los proyectos deberán ahora continuar su tratamiento en el Senado bonaerense.
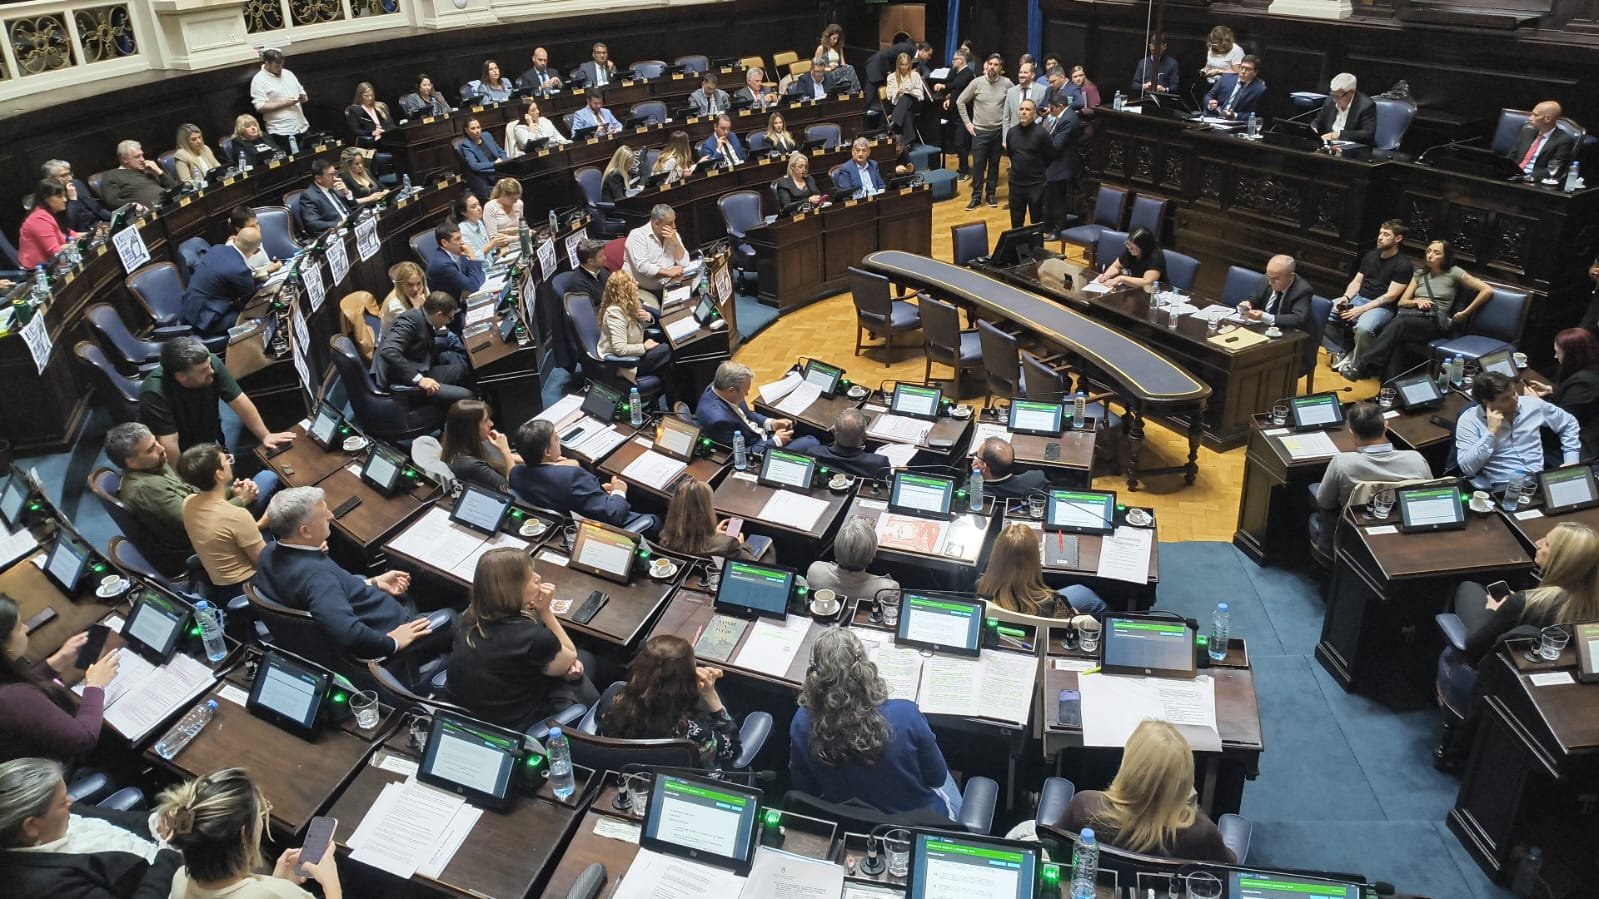
La Cámara de Diputados de la provincia de Buenos Aires dio este martes media sanción a cuatro proyectos destinados a abordar el sobreendeudamiento de las familias bonaerenses, una problemática que ganó espacio en la agenda legislativa durante los últimos meses.
Las iniciativas avanzaron durante la quinta sesión ordinaria del año y abordan distintos aspectos de una misma problemática: desde las condiciones para acceder a créditos y la información que deben brindar bancos, financieras y plataformas digitales, hasta los mecanismos de cobranza y las posibilidades de reorganizar obligaciones cuando una persona ya no puede afrontarlas.
Una instancia para renegociar antes de llegar a la Justicia
Uno de los proyectos crea el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores, que contempla una instancia prejudicial obligatoria y gratuita bajo la órbita de la Defensoría del Pueblo bonaerense.
El objetivo es que una persona pueda reunir a sus acreedores en un mismo procedimiento y buscar un acuerdo integral antes de avanzar por la vía judicial.
El texto establece además que las cuotas surgidas de esos acuerdos no podrán superar, en conjunto, el 30% de los ingresos netos mensuales del deudor y contempla alternativas como ampliación de plazos, reducción de tasas de interés o quitas parciales.
También prevé la creación de un Registro Provincial de Prestamistas y Sanciones por Incumplimiento, aunque quedan exceptuadas las entidades reguladas por el Banco Central.
Un procedimiento judicial específico para reestructurar deudas
Otro de los proyectos modifica la Ley 13.133 para crear un mecanismo judicial destinado a las personas cuyos compromisos económicos se hayan vuelto incompatibles con su capacidad de pago.
La propuesta permitiría acudir a la Justicia para intentar reorganizar las obligaciones mediante acuerdos que podrían incluir nuevos plazos, reducción de tasas, quitas, pagos parciales u otras formas de reestructuración.
Durante el proceso, el juez también podría disponer medidas destinadas a evitar un mayor deterioro de la situación económica del deudor, entre ellas la suspensión de determinados reclamos de cobro o de algunas ejecuciones mientras se analiza el caso.
Límites al hostigamiento para cobrar una deuda
Uno de los puntos con impacto más directo sobre los consumidores es la regulación de las cobranzas extrajudiciales.
El proyecto aprobado establece que las personas en mora deberán recibir un trato digno y fija límites a la forma en que empresas, agencias de cobranza y acreedores pueden reclamar el pago.
Entre otras disposiciones, quedarían prohibidos los llamados o mensajes fuera del horario de 9 a 20 durante los días hábiles, así como las comunicaciones durante sábados, domingos, feriados y días no laborables.
También se prohíbe contactar al empleador, familiares u otras personas ajenas a la deuda, exponer públicamente la condición de deudor o recurrir a mecanismos intimidatorios, humillantes o amenazantes.
La iniciativa contempla además que las entidades no puedan bloquear unilateralmente cuentas destinadas al cobro de salarios, jubilaciones, pensiones, asignaciones u otras prestaciones alimentarias como método para exigir el pago.
Más información antes de tomar un crédito
El cuarto eje aprobado busca modificar las reglas para la contratación de préstamos y financiaciones.
El texto establece que los consumidores deberán recibir información clara y comprensible sobre el costo financiero total, las tasas, cantidad y valor de las cuotas, penalidades, seguros y demás cargos vinculados con el crédito antes de cerrar la operación.
Las disposiciones alcanzan tanto a entidades financieras tradicionales como a proveedores no bancarios y plataformas digitales.
También se incorpora la posibilidad de solicitar una revisión de las condiciones financieras cuando cambios económicos posteriores alteren de manera significativa el equilibrio original del contrato. Según el proyecto, el proveedor deberá responder esa solicitud dentro de los 15 días hábiles.
El debate ahora pasa al Senado
Los cuatro proyectos consiguieron la aprobación de la Cámara de Diputados, pero todavía no son leyes: al haber recibido media sanción deberán continuar su recorrido legislativo en el Senado bonaerense.
El paquete abre así una discusión que va más allá del volumen de deuda acumulada por los hogares: qué herramientas deben tener los consumidores cuando ya no pueden cumplir regularmente con sus obligaciones y hasta dónde pueden llegar las empresas al momento de reclamar una deuda.
Para miles de bonaerenses que conviven con cuotas, tarjetas, préstamos bancarios, créditos digitales o deudas por servicios, la respuesta puede tener efectos muy concretos sobre su economía cotidiana.